
在一个 DeFi 协议完成初始代币分发之后,接下来会发生什么?
用户挖取代币,市场形成交易,社群围绕价格和高年化收益展开讨论。
但随着初始的挖矿热度消退,项目很快就要回答另一个更加残酷的问题:
当无补贴的矿压袭来,流动性和用户凭什么继续留下来?
过去,有人靠无休止的代币通胀,有人靠高的无常损失补贴,但这往往难以摆脱“挖卖提”与流动性抽干的结局。
DMDAI 给出的思路,是把 AI 高频做市策略、真实资产(RWA)价差捕获与非强制锁仓的算力博弈,直接写入代币的分配与风控规则之中。
DMDAI 定位于部署于 BNB Chain 的去中心化 AI 智算联合做市协议,旨在通过分布式算力网络(TOPS),将机构级的量化做市能力降维开放给普通用户,连接蓝筹加密资产、美股 RWA(如 $NVDA)、社区极差裂变与去中心化流动性。
理解这个协议,可以先从它最核心的机制入手:筹码如何通过算力分给用户,以及这些规则如何引导用户的长效行为。
01 两种能力的交汇:AI 智算与真实盘口
在 DMDAI 的设计中,分布式 AI 策略引擎与真实资产做市盘口承担着不同的功能。
按照协议模型的设定,AI 智算引擎提供毫秒级订单流监测、动态做市区间划定与交叉对冲能力;Binance 核心蓝筹与 NVDA 等美股 RWA 代币则提供具备高频交易需求的真实盘口场景。
DMDAI 希望把两者连接起来,让流动性提供者从“被动承担无常损失的 LP”,转变为“主动捕获市场波动价差的做市参与者”。
这个组合背后,解决的是 DeFi 领域一个长期存在的实际难题:传统 AMM 模式下的流动性提供者缺乏主动风控手段,面对单边行情极易遭受无常损失。
DMDAI 的思路,是将机构级的量化对冲逻辑封装进底层的算力系统(TOPS):
- 用户投入的资金(如 USDC)100% 注能流动性底池;
- 架构通过 AI 策略高频捕获资产价差与做市收益;
- 资金池的深度反过来提升了协议接纳大额交易与抗击单边砸盘的能力。
社区带来流动性资金,AI 策略承接高频做市,做市收益与通缩模型则反哺社区。这也是 DMDAI 整套筹码分配设计的起点。
02 算力倍化与冷冻期:不强制锁仓的筹码博弈
DMDAI 的代币模型将 DMD 总发行量设定为 2,100 万枚,并最终收敛通缩至 100 万枚。
在算力获取上,协议设定了 1 USDC = 1 TOPS 的基础计价,并根据资金规模与策略注入自动激活 200% – 350% 的算力增益加成。
每日新增代币的分配被清晰划分为不同权重:
- 静态持币/算力参与者 获得每日产出的 50%;
- 动态推广与集群网络 获得每日产出的 40%;
- 剩余部分用于生态建设与网络激励。
与传统协议强制设定“30 天、90 天固定定期锁仓”不同,DMDAI 在提现环节引入了基于时间偏好的冷冻税率机制。
产出的代币进入收益池后,用户拥有完全的资金自主权,但不同的解锁等待时间对应不同的冷冻税:
- 即时解锁释放:扣除 20% 冷冻税;
- 10 天解锁等待:扣除 10% 冷冻税;
- 30 天低损策略:仅扣除 3% 冷冻税。
这个设计的精妙之处在于:它没有强行扣押用户的流动性,而是通过经济杠杆引导用户的心理预期。
急于套现的短线资金需要支付更高的冷冻税,而这部分被扣除的税费中,有 50% 会自动重新吐回 Vault 机枪池进行无损复利。这意味着,短线抛售者的损耗,直接转化为了留存持币者的复利垫底资金。
用户关注的事情由此从“什么时候到期”,延伸为“我选择立刻提现还是等待无损解锁,以及复利池的收益率如何”。持币由此增加了一层动态的博弈过程。
03 裂变与网络杠杆:D1–D9 动态集群的分配逻辑
如果说静态算力解决的是个人资金的参与效率,那么 D1–D9 动态集群对应的就是做市资金池的规模化扩张。
量化做市非常依赖资金池的深度。为了快速聚拢散户资金以媲美机构级做市深度,DMDAI 接入了一套级差递增的社区推广模型。
在 D1 至 D9 的等级体系中:
- 级差比例 从 D1 的 10% 逐步提升至 D9 的 80%;
- 门槛设定 既包含了社区总体做市业绩(10,000 USDC 到 两个社区达 D8),也严格限定了个人必须持有的 TOPS 算力门槛(从 D1 的 1,000 TOPS 到 D9 的 20,000 TOPS)。
规则试图推动的行为非常明确:鼓励社区组织者持续发展均衡的资金结构,同时防止“零成本抽水”的寄生行为。
如果一个社区长只依赖下级业绩而自己不维持个人算力,其集群等级就会自动下调。这强制要求市场推广者与协议保持长期利益绑定。
对有资源但资金量较小的参与者而言,动态集群提供了一种“资金杠杆”——通过建立社区做市网络,有机会分享全网 40% 的动态算力产出。
这种设计让资金池的扩展速度与代币的分发过程紧密绑定在了一起。
04 产出递减与底池通缩:0.5% 每日销毁与风控备付
DMDAI 的模型,一边向算力贡献者释放 DMD,一边在底层设计了多重通缩与风控兜底机制。
从产出端来看:
- 首月全网启动高产期(50,000 DMD / 日);
- 第一年内,全网日产量每月递减 10%;
- 随后开启三年阶梯式减产,直至总量收敛。
从销毁与风控端来看:
- 底池每日 0.5% 自动化销毁:持续收缩二级市场与流动性池中的代币供给;
- 80% 国库风险备付金:协议做市产生的收益中,80% 沉淀为国库备付金,用于在极端单边行情下启动交叉熔断保护。
理解这套模型时,需要区分“名义产出”与“实际买盘支撑”。
新增代币代表用户获得了代币数量的增加,而代币的实际价值取决于做市资金池捕获的真实交易价差与资产深度。
DMDAI 通过“每月 10% 的递减”与“每日 0.5% 的底池销毁”,试图在供给端建立极强的通缩预期;同时利用高频做市收益与 80% 风险备付金,为协议底层构建了一张对冲单边风险的安全网。
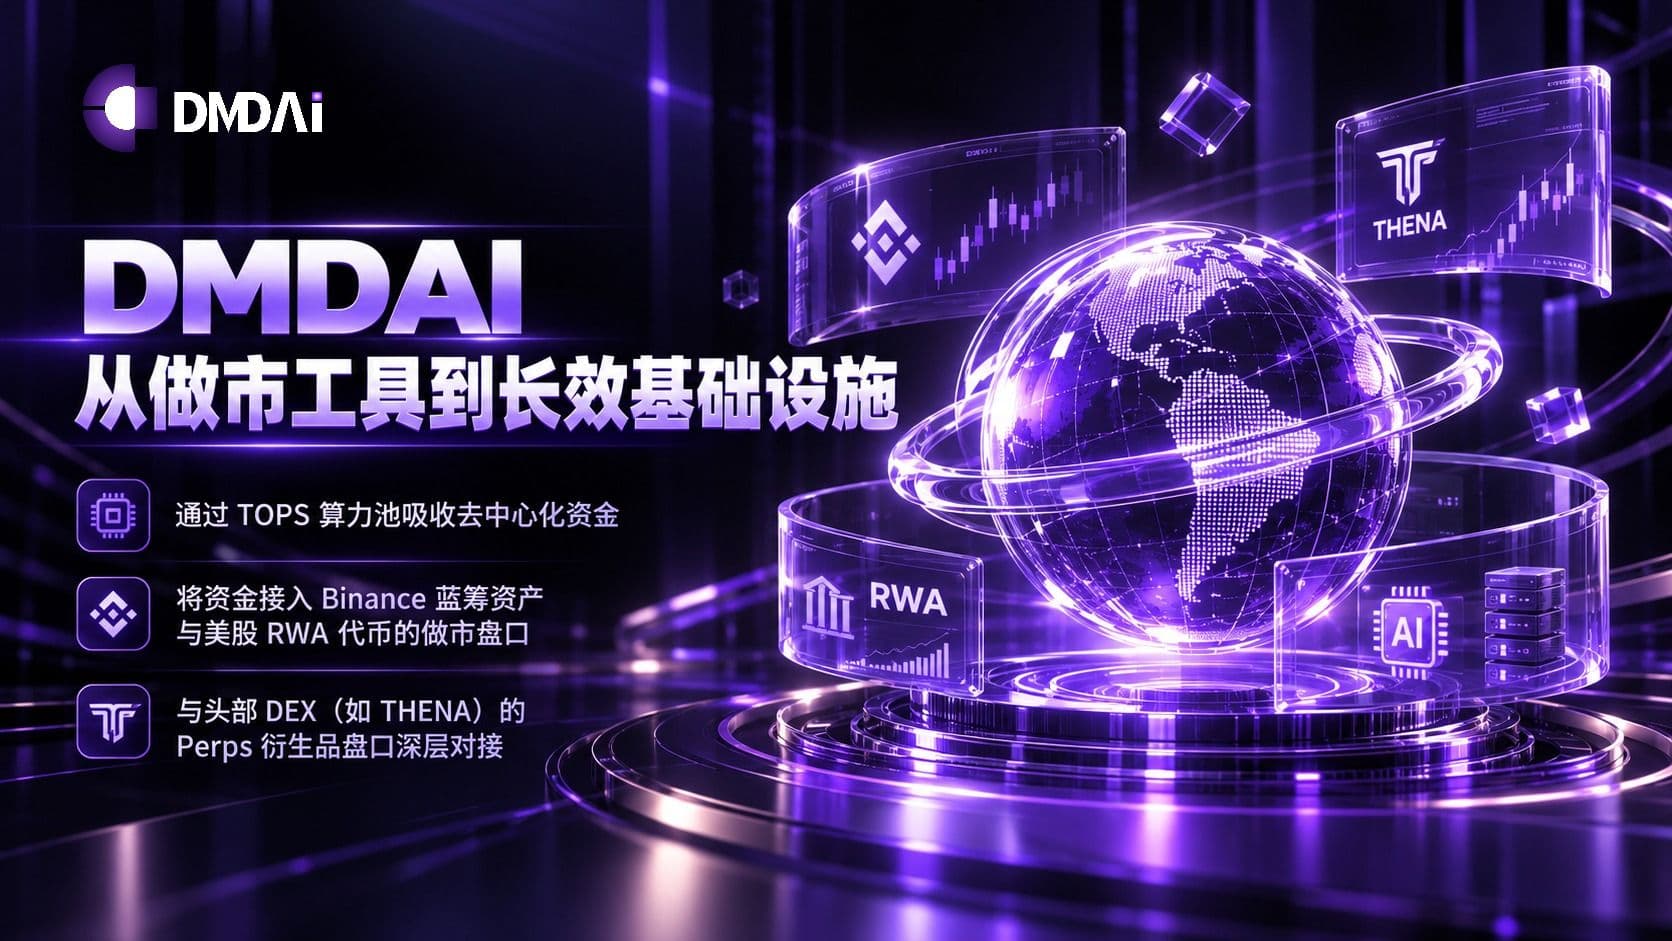
05 从做市工具到长效基础设施
如果用户的参与始终停留在单纯的挖矿与提现,那么协议的生命周期依然受限于资金流动的节奏。
智算联合做市协议的终极意义,在于能否为链上资产与交易者提供持续有效的做市深度。
根据 DMDAI 的规划,协议一方面通过 TOPS 算力池吸收去中心化资金,另一方面将这些资金接入 Binance 蓝筹资产与美股 RWA 代币的做市盘口,并在未来与头部 DEX(如 THENA)的 Perps 衍生品盘口深度进行深层对接。
从这个角度看,DMDAI 希望构建的循环是:
用户通过算力激励提供流动性 ➡️ AI 策略高频做市捕获价差收益 ➡️ 资金池深度增强降低链上交易滑点 ➡️ 做市收益与通缩机制反哺持币社区。
新资产获得交易深度,普通用户获得做市收益门槛的降低,交易基础设施则获得了更具粘性的流动性底座。
DMDAI 提供了一个值得思考的视角:
去中心化做市协议可以在代币诞生之初,就把 AI 量化策略、非强制锁仓的博弈税率与极差社区网络 一并融合进筹码分配规则中。
持币者关注自己的算力倍数与无损解锁周期,社区组织者关注集群级差的增长,做市网络获得了规模化资金,链上交易盘口则获得了高频对冲的深度。
这套设计的吸引力,在于它为不同的参与者安排了持续行动的经济理由。
而其长远价值,依然取决于这套 AI 智算系统在复杂的链上市场中,能否持续展现出出色的风控对冲能力与价差捕获效率。
当用户因算力激励而进入,又因稳定的做市体验与对冲防御而留存,链上流动性才真正从无序的短期博弈,走走向长效的基础设施化。
风险提示:以上内容仅作去中心化协议机制分析与学术交流,不构成任何投资理财建议。加密市场具备高波动风险,请理性评估个人风险承受能力。